中国采购开发费已无法收回,继续还是停止?
决定下一笔付款时,应排除无法收回的开发费。比较继续、改设计和停止各自的未来支出、可信回款、可回收资产及交付风险,另行保留历史损失记录。Cambridge China Bridge 可以协助核实这些判断所依据的工厂证据。
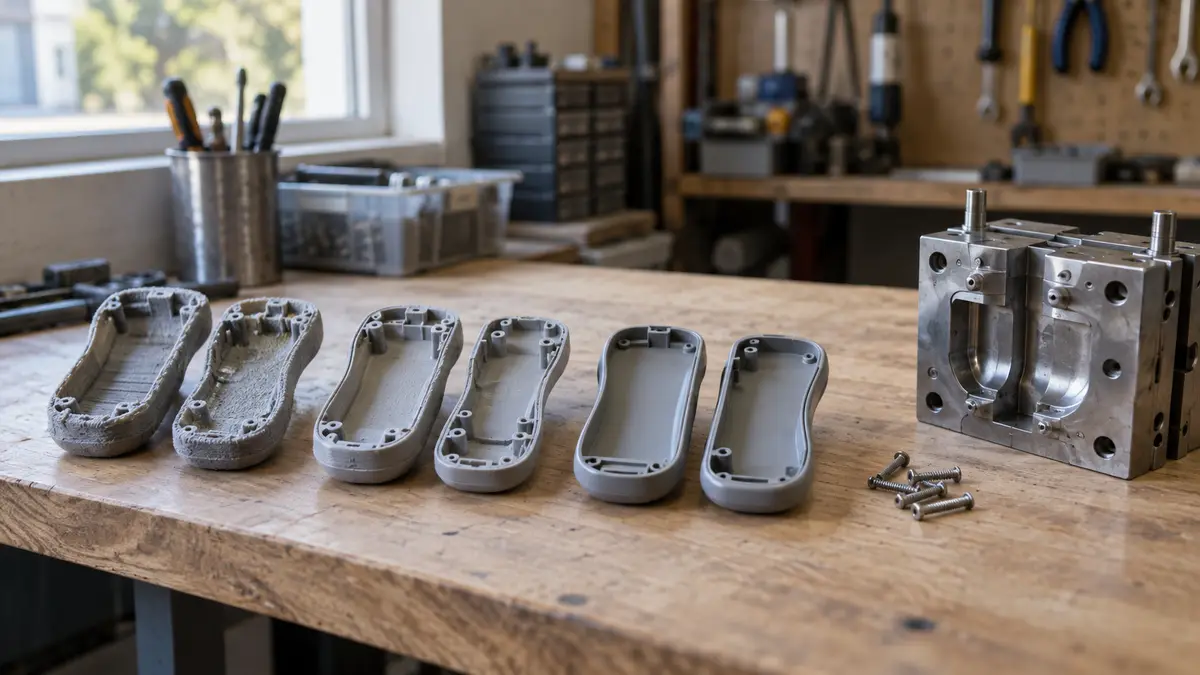
把历史损失与当前决定分开
沉没成本是已经发生且无法改变的支出。付过开发费,并不意味着继续花钱就值得。将这笔费用保留在项目历史记录中,但不要计入下一步方案的比较。可以问自己:根据目前已有的资产和证据,今天是否仍会批准剩余工作?
不要把所有已付款项都认定为损失。核实订金能否退回、开发费抵扣是否仍可使用,以及模具是否有可信的其他用途。把不确定的回收款与已确认回款分开。原开发收费的拆分方法,见工厂开发收费。
逐项划分剩余付款责任
根据发票、已接受的订单和工厂书面确认建立付款清单。逐项记录付款触发条件、各方案下是否会变化,以及取消或回收款项的证据。尚未开出的发票不一定代表可避免的支出;应问清停止后仍需支付什么。
按项目实际情况纳入模具完工、样品修改、测试、生产材料、验货、运输、仓储、融资和客户支持费用。即使各方案都要支付同样的款项,也应保留在现金计划中。有关取消订单的假设存在争议时,参考取消或缩减订单进行核实。
| 项目 | 决策中的处理方式 |
|---|---|
| 已付且无法收回的开发费 | 记为历史损失,不计入未来方案比较 |
| 所有方案下金额相同的未来付款 | 保留在现金计划中,但不影响方案之间的差别 |
| 停止或改设计后可以避免的支出 | 计入会触发该支出的方案 |
| 退款、转售或复用机会 | 有证据才计入,不确定的回收款另列 |
从今天起比较完整路径
对继续、改设计和停止使用相同的销售假设及评估期间。将可信的客户回款与全部剩余现金支出比较,包括结束项目的费用。采用预计可销售的产量,而不是订单数量。交付成本的构成,见理解到岸价格。
改设计应计入新增开发、更换模具、新样品及变更设计所需的测试。停止应按实际情况计入取消、仓储、交接和处置费用,同时列入有证据支持的退款或资产出售收入。检验需求转弱、缺陷增加或回款延迟时,首选方案是否仍然成立。
评估资产用途,而不是原付款金额
检查开发付款实际形成了什么:可用图纸、模具、已批准样品、测试结果和制造经验。请其他具备能力的工厂说明哪些能用、哪些必须重做。不要假设付过钱的模具就能转移、能直接量产,或仍值原来的价格。
书面确认文件访问、模具位置、状态、交付安排和转移费用。复用价值应根据实际节省的未来工作评估;准备保留使用的资产,不要同时计入转售收入。所有权与访问权限问题,另见开发文件与交接。
正在算自己的订单?把产品通过 WhatsApp 发给我们,工作日当天回复: WhatsApp 联系
批准范围明确的下一步
剩余路径有可信需求、可接受的产品证据,且现金需求可负担时,才考虑继续。具体变更有望解决问题,且新增费用值得时,考虑改设计。剩余方案不成立时,即使历史损失难以接受,也应停止。预测盈利并不足够,还要能在回款前支付所需款项。
如果关键问题尚未查清,批准范围明确的核查,不要无限延长开发。付款前写清问题、交付成果、支出上限、复核日期和失败条件。记录谁批准下一笔支出,以及哪些证据会改变决定。可请 Cambridge China Bridge 在中国的员工核实工厂进展、资产状态和剩余工作。
常见问题
已经付了模具费,是否应该继续?
只有剩余路径值得投入时才继续。已付款本身不能成为理由。应核实模具是否可用、能否取得,以及能节省哪些未来支出。
尚未支付的工厂尾款算沉没成本吗?
不能只按付款日期判断。核实停止是否会改变仍需支付的金额。无法避免的未来付款仍应列入现金计划。
下一批订单是否应该收回全部开发费?
另行记录整个项目的盈利情况。把历史损失压进下一批订单的决策,可能掩盖该订单从今天起是否能带来值得投入的收益。
再改一次样品可能解决问题,怎么办?
先写清缺陷、拟采取的修改和验收证据。只有费用与预期收益合理时,才批准范围明确的修改,并设定清楚的停止条件。