混合材料包装如何判断是否属于塑料包装税范围
先按独立制造的包装部件分别判断,再将包含添加剂的塑料重量与其他各类材料逐项比较。塑料不必超过总重量的一半,只需重于其他每类材料。可通过 Cambridge China Bridge 向工厂索取部件层面的证明。
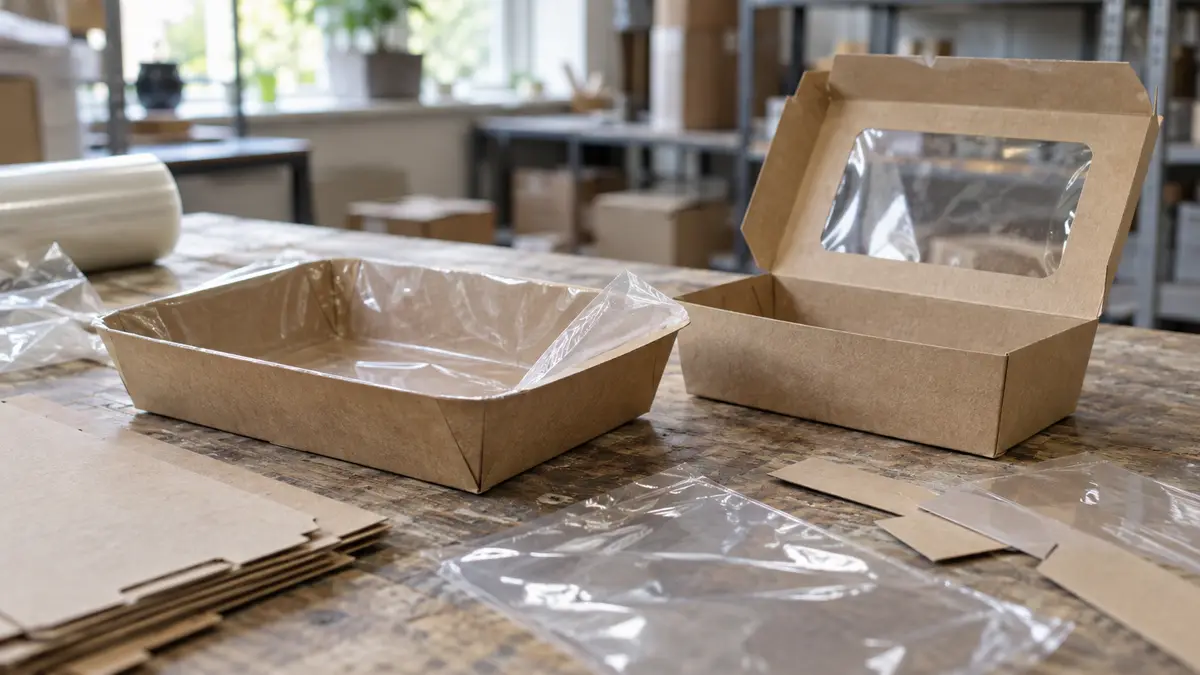
先确定部件,再比较重量
HMRC 指出,包装部件通常先分别制造,再组装。瓶身、瓶盖和标签,以及托盘、盒子和塑料视窗,都是例子。应逐个部件判断,不能将整套零售包装的材料混在一起计算。较重的纸板盒不能抵消独立制造的塑料视窗。
请工厂提供组装图,注明哪些部件分别制造,以及如何连接。将这些部件与实物样品和材料明细对应起来。完成分类后,注册、税率和豁免问题可查阅我们的塑料包装税指南。
将塑料与其他各类材料逐项比较
混合材料部件中的塑料,必须重于其他每类材料,才属于塑料包装部件。塑料不必超过总重量的一半。即使铝和纸板的合计重量超过塑料,塑料仍可能分别重于铝和纸板。如果塑料只是与最重的其他材料持平,就不符合这个判断条件。
要求工厂提供部件总重量,以及以克为单位的各类材料重量。按 HMRC 的材料类别整理,其中纸和纸板归为同一类。不要只接受复合纸盒或纸基包装袋这样的描述。材料明细、整套包装重量和内装产品重量应分开记录。
计入添加剂,并核实胶黏剂
HMRC 将塑料定义为可能加入添加剂或其他物质的聚合物材料。钙或染料等添加剂计入塑料重量。因此,供应商只报树脂重量,可能低估分类时应计入的塑料重量。
对于胶黏剂,要确认它是否符合 HMRC 的塑料定义。符合的计入塑料;不符合的,HMRC 指出不能在这项比较中将其作为额外的其他物质。索取胶黏剂规格,以及填料和着色剂资料。避免将同一添加剂既计入塑料配方,又作为独立材料重复计算。
用工厂资料支持重量判断
HMRC 允许通过材料投入法或经核实的规格法确定材料重量。采用经核实的规格法时,必须随机抽取部件称重,与规格核对,并保存称重记录。境外制造商可以进行称重,但你必须核查规格是否持续准确。
索取部件规格、材料明细、样品称重记录,以及对应订单的信息。批准生产前,先解决资料差异。HMRC 要求在规格或材料发生变化时重新评估。将变更通知写入采购要求,并结合我们的包装采购指南安排实际检查。
正在算自己的订单?把产品通过 WhatsApp 发给我们,工作日当天回复: WhatsApp 联系
将材料分类与税额计算分开
部件被归为塑料包装,并不直接代表需要缴税。下一步还要检查再生塑料含量及适用豁免。再生塑料含量以部件中的全部塑料为计算基础,而不是以混合材料总重量为基础。需要缴税时,计税重量涵盖整个部件,包括非塑料材料。后续再出口或加工的税款处理,可参阅塑料包装税追回指南。
分别记录部件重量、材料重量和再生塑料证明。请 Cambridge China Bridge 在中国的员工在发货前向工厂收集材料明细及支持记录。包装生产者延伸责任属于另一套制度,可通过我们的英国包装生产者延伸责任指南另行判断。通知有误时,可参阅包装责任缴费通知异议指南。
常见问题
塑料必须超过包装重量的一半吗?
不必。按每个部件判断时,包含添加剂的塑料必须重于其他每类材料。非塑料材料的合计重量可以超过塑料重量。
纸盒和塑料视窗要合并判断吗?
如果属于分别制造的包装部件,应分别判断。HMRC 明确将盒子和塑料视窗列为分别制造的例子。请工厂提供组装图,确认部件划分。
填料和染料算塑料吗?
构成塑料配方的添加剂计入塑料重量。HMRC 以钙和染料为例。应询问工厂申报的塑料重量是否已经包含这些添加剂。
混合材料部件只按塑料部分缴税吗?
不是。需要缴纳塑料包装税时,计税重量涵盖整个塑料包装部件,包括非塑料材料。材料分类和再生塑料含量判断应分开进行。